

REVISTA TRANSPORTE PROFESIONAL
Noticias del Transporte de Mercancias por carretera y la Logística. Actualidad de CETM y CEFTRAL, Formación y cursos. Carreras de Camiones

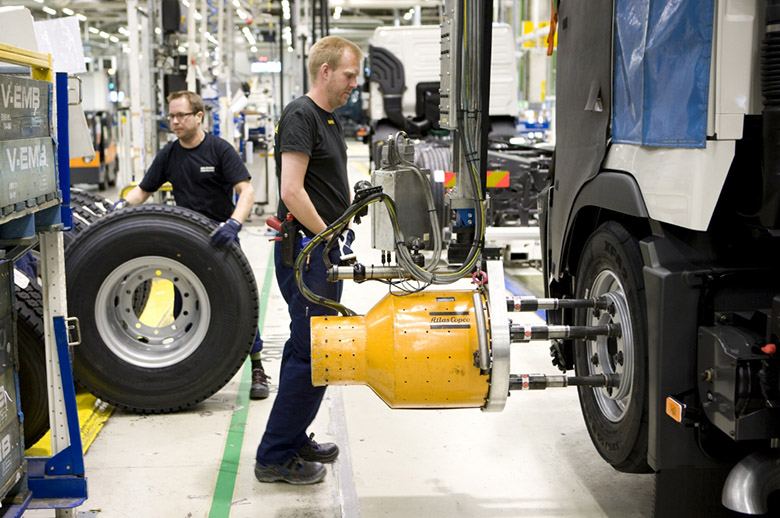 Fabricación de vehiculo industrial
Transporte Profesional
La industria automovilística europea afronta importantes dependencias estructurales y presiones geopolíticas en su cadena de valor, según un nuevo estudio encargado por la Asociación Europea de Fabricantes de Automóviles (ACEA) y elaborado por EY República Checa y EY Alemania.
El análisis identifica los puntos más vulnerables de la cadena de suministro y plantea medidas para reforzar la capacidad de respuesta y la competitividad de la automoción europea.
El informe examina diez materiales y componentes esenciales para la industria del automóvil, entre ellos los semiconductores, los imanes de tierras raras, el silicio, el cobre y los mazos de cables.
Según el estudio, los principales riesgos se derivan de la concentración del suministro en un número reducido de países, proveedores y centros de transformación. A esta situación se suman la escasez de alternativas y los largos plazos necesarios para desarrollar nuevas capacidades industriales.
En seis de los diez recursos analizados, las fases de refinado y transformación representan los principales puntos débiles de la cadena de valor.
La creación de alternativas en estas etapas exige inversiones elevadas, conocimientos técnicos especializados, trabajadores cualificados, permisos administrativos, validaciones técnicas y procesos de homologación específicos para el sector de la automoción. Además, el desarrollo de estas capacidades puede prolongarse durante varios años.
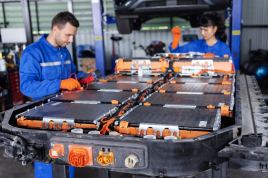
La transición hacia el vehículo eléctrico y el avance de la digitalización están modificando la estructura de dependencias de la industria.
Aunque la electrificación reduce la necesidad de algunos componentes tradicionales, también incrementa la demanda de semiconductores, electrónica de potencia y determinados materiales críticos cuyas cadenas de suministro presentan una elevada concentración geográfica y empresarial.
Al mismo tiempo, la automoción compite por estos recursos con otros sectores estratégicos, como la inteligencia artificial, los centros de datos, la industria de defensa y las tecnologías de energías limpias.
La presión sobre estos materiales y componentes podría intensificarse a medida que crezca la demanda de vehículos eléctricos y conectados
El estudio de ACEA y EY establece cinco líneas de actuación prioritarias para fortalecer la capacidad de respuesta de la industria automovilística europea:
El informe considera que unas cadenas de suministro resilientes constituyen una prioridad estratégica para la industria automovilística europea.
Para lograrlo, será necesario aplicar un conjunto adecuado de medidas e incentivos que permita diversificar las fuentes de suministro, reforzar las capacidades industriales estratégicas y mantener Europa como un destino atractivo para la inversión.
Según se recoge en el estudio, la resiliencia de la automoción europea dependerá de su capacidad para anticipar las dependencias críticas y desarrollar alternativas industriales con suficiente rapidez.

Desde 1996, intento explicar el mundo del transporte a profesionales, haciendo un poco más fácil lo de informar a expertos y no tan expertos. Es más interesante de lo que parece, pero menos fácil, también.
https://www.transporteprofesional.es/raquel-ariasAsegúrese de introducir toda la información requerida, indicada por un asterisco (*). No se permite código HTML.
29 May 2024 69882 LEGISLACIÓN Raquel Arias
08 Abr 2024 61161 SCANIA Saúl Camero
02 Abr 2024 60936 ASOCIACIONES Saúl Camero

07 Abr 2022 42020 LEGISLACIÓN Raquel Arias
10 Ene 2024 37968 PRUEBAS DE CAMIONES Redacción Transporte Profesional
10 Abr 2024 37515 ASEMTRAEX-Extremadura Jose M. Cebrian
01 Abr 2024 37043 Entrevista Raquel Arias
08 Abr 2024 36902 ASOCIACIONES Raquel Arias
19 Mar 2024 36562 LEGISLACIÓN Raquel Arias
04 Abr 2024 34505 UNION EUROPEA Raquel Arias