

REVISTA TRANSPORTE PROFESIONAL
Noticias del Transporte de Mercancias por carretera y la Logística. Actualidad de CETM y CEFTRAL, Formación y cursos. Carreras de Camiones

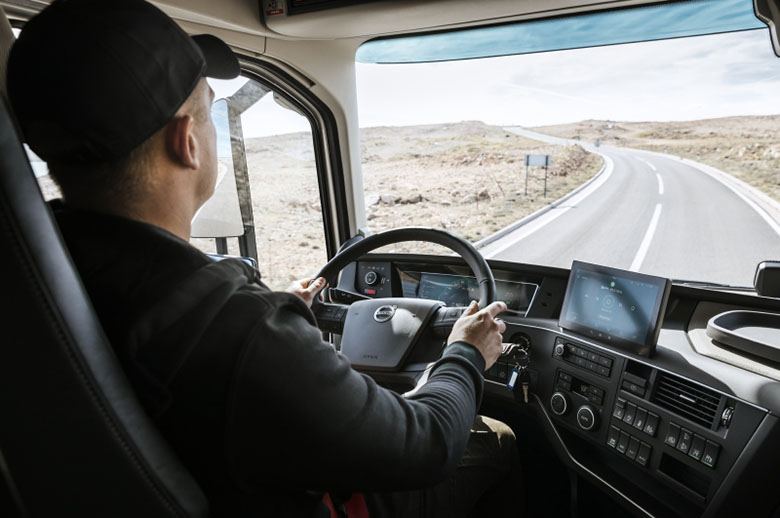 Conductor de camión
Transporte Profesional
Ya está publicado en el Boletín Oficial del Estado el Real Decreto-ley 25/2026, de 29 de septiembre, por el que se adoptan y se prorrogan determinadas medidas en el marco del Plan Integral de Respuesta a la Crisis en Oriente Medio.
Al igual que en el RDL 18/2026 para el tramo de ayudas de julio, agosto y septiembre, la cuantía total de la ayuda se compone de dos vías:
• Rebaja del Impuesto sobre Hidrocarburos: Se aplica de forma directa al repostar en las gasolineras (regulada en los artículos 13, 14 y 15), el cual está vinculado al IPC del gasóleo.
• Ayuda directa por litro de gasóleo consumido: Su cuantía se calcula a través de la herramienta de gasóleo profesional (regulada en el artículo 28).
Es muy importante diferenciar y tener claro el concepto de la devolución del gasóleo profesional de las ayudas por litro mencionadas:
• El artículo 16 establece que la devolución del gasóleo profesional será de 0 euros de octubre a noviembre (medida vigente desde el pasado 22 de marzo).
• Esta devolución de 0 euros es independiente de las ayudas adicionales por litro, las cuales sí se siguen cuantificando mediante la herramienta de gasóleo profesional y que van desde los cinco ct/l hasta los 19 ct/l en este nuevo tramo de ayudas.
Las empresas solicitantes deberán desarrollar su actividad en el Grupo 722 (Transporte de mercancías por carretera) del Impuesto sobre Actividades Económicas. Por su parte, estas ayudas están vinculadas a la evolución del precio del gasóleo y, por consiguiente, al Impuesto sobre Hidrocarburos. En función del Impuesto de Hidrocarburos correspondiente a cada mes, los importes deberán multiplicarse por los siguientes coeficientes reductores las categorías de “Camión pesado (MMA < 7,5 Tm)” y “Mercancías ligero (Furgoneta MDLE)”:
• Coeficiente 0,417: Si en noviembre y diciembre de 2026 el Impuesto de Hidrocarburos es de 0,179 euros
• Coeficiente 0,611: Si en diciembre de 2026 el IH es de 0,179 euros
• Coeficiente 0,611: Si en diciembre de 2026 el IH es de 0,249 euros
La solicitud se presentará durante el período comprendido entre el 1 de noviembre de 2026 y el 31 de diciembre de 2026
El pago se efectuará mediante transferencia bancaria a la cuenta indicada por el beneficiario en la solicitud de ayuda, a partir del 1 de diciembre de 2026.
Queda por ver si este criterio se aplicará también a los beneficiarios de las dos modalidades de ayuda contempladas en los artículos 55 y 58 (ayuda mediante gasóleo profesional y ayuda por vehículo).
Transcurrido el plazo de tres meses desde la finalización del plazo de presentación del formulario sin haberse efectuado la concesión y el pago, la solicitud podrá entenderse desestimada. Contra esta desestimación presunta se podrá interponer recurso de reposición y reclamación económico-administrativa, en los términos previstos en la Ley 58/2003, de 17 de diciembre.
Artículo 6. Modificación de la Ley 34/1998, de 7 de octubre, del sector de hidrocarburos. Se duplica el importe de las sanciones:
a) Las infracciones muy graves, con multa de hasta 30.000 pasan a 60.000.000 euros
b) Las infracciones graves, con multa de hasta 6.000.000 pasan a 12.000.000 euros
c) Las infracciones leves, con multa de hasta 600.000 pasan a 1.200.000 euros
Artículo 11. Modificación del Real Decreto 36/2023, de 24 de enero, por el que se establece un sistema de Certificados de Ahorro Energético. Durante los cuatro primeros años de vigencia de este real decreto, el cumplimiento de la obligación anual de ahorro de energía mediante Certificados de Ahorro Energético (CAE) funcionará de la siguiente manera:
• Plazo ampliado de liquidación: Se aceptarán fuera del 31 de diciembre aquellos CAE solicitados antes del 1 de diciembre del año correspondiente, siempre que su liquidación definitiva se realice antes del 1 de marzo del año siguiente.
• Notificación obligatoria: Al hacer esta liquidación tardía, el sujeto obligado (o delegado) debe informar al Coordinador Nacional del Sistema que corresponde a la obligación del año anterior.
• Alternativa en caso de incumplimiento: Si llegado el 1 de marzo no se han podido liquidar suficientes CAE, el sujeto obligado deberá pagar antes de esa fecha al Gestor del Fondo Nacional de Eficiencia Energética una cantidad económica equivalente a los ahorros energéticos que no haya conseguido cubrir.
Artículo 12. Modificación del Real Decreto 611/2026, de 22 de julio, de impulso a la descarbonización del sector del transporte y fomento de los combustibles renovables, y por el que se modifican diversos reales decretos
en la materia.
Modifica la disposición final séptima del Real Decreto 611/2026, de 22 de julio cambiando la entrada en vigor del capítulo I del Título IV y del Anexo I, en principio prevista para el 23 de julio, ha sido pospuesta al 31 de diciembre de 2026.
En cuanto al contenido afectado:
• Capítulo I del Título IV: Se titula "Características de sostenibilidad y reducción de las emisiones de gases de efecto invernadero para combustibles renovables de origen no biológico, hipocarbónicos y de carbono reciclado".
• Anexo I: Se divide en:
- Parte A: "Materias primas para la producción de biogás para el transporte y biocarburantes avanzados"
- Parte B: "Materias primas para la producción de biocarburantes y biogás para el transporte, con una limitada contribución a los objetivos de descarbonización en el sector del transporte"
Artículo 36. Prohibición del despido
Se mantiene la prohibición de despedir por causas económicas, técnicas, organizativas o de producción relacionadas con el conflicto al que hace frente este Real Decreto-Ley. Asimismo, se matiza que esta restricción se extiende también a la interrupción de contratos fijos-discontinuos y a los puestos de trabajo en las cooperativas, las cuales no se podrán acoger al artículo 85.1 de la Ley 27/1999, de 16 de julio, de Cooperativas.
Artículo 37. Medidas aplicables en materia de movilidad sostenible
Las empresas beneficiarias de las ayudas directas de este real decreto-ley que cumplan los requisitos del artículo 26.1 de la Ley 9/2025 (de Movilidad Sostenible) están obligadas a disponer de un plan de movilidad sostenible.
Las estaciones de servicio y demás establecimientos de venta minorista de carburantes deben dar publicidad adecuada a las medidas de estos artículos cumpliendo a la vez estos requisitos:
• Contenido mínimo: Debe incluir al menos el texto del modelo oficial de cartel disponible en la web de la Agencia Tributaria (www.sede.agenciatributaria.gob.es), pudiendo combinarse con cartelería y diseños propios de la empresa.
• Ubicación: Debe colocarse en un lugar visible e identificable para los clientes.
Disposición transitoria única. No consideración de las bonificaciones y ayudas contempladas en este real decreto-ley para el cálculo de la revisión del precio de transporte por carretera.

Desde 1996, intento explicar el mundo del transporte a profesionales, haciendo un poco más fácil lo de informar a expertos y no tan expertos. Es más interesante de lo que parece, pero menos fácil, también.
https://www.transporteprofesional.es/raquel-ariasAsegúrese de introducir toda la información requerida, indicada por un asterisco (*). No se permite código HTML.
29 May 2024 69167 LEGISLACIÓN Raquel Arias
08 Abr 2024 58949 SCANIA Saúl Camero
02 Abr 2024 58731 ASOCIACIONES Saúl Camero

07 Abr 2022 40179 LEGISLACIÓN Raquel Arias
10 Ene 2024 36092 PRUEBAS DE CAMIONES Redacción Transporte Profesional
10 Abr 2024 35230 ASEMTRAEX-Extremadura Jose M. Cebrian
01 Abr 2024 35181 Entrevista Raquel Arias
08 Abr 2024 34721 ASOCIACIONES Raquel Arias
19 Mar 2024 34711 LEGISLACIÓN Raquel Arias
04 Abr 2024 32731 UNION EUROPEA Raquel Arias