

REVISTA TRANSPORTE PROFESIONAL
Noticias del Transporte de Mercancias por carretera y la Logística. Actualidad de CETM y CEFTRAL, Formación y cursos. Carreras de Camiones

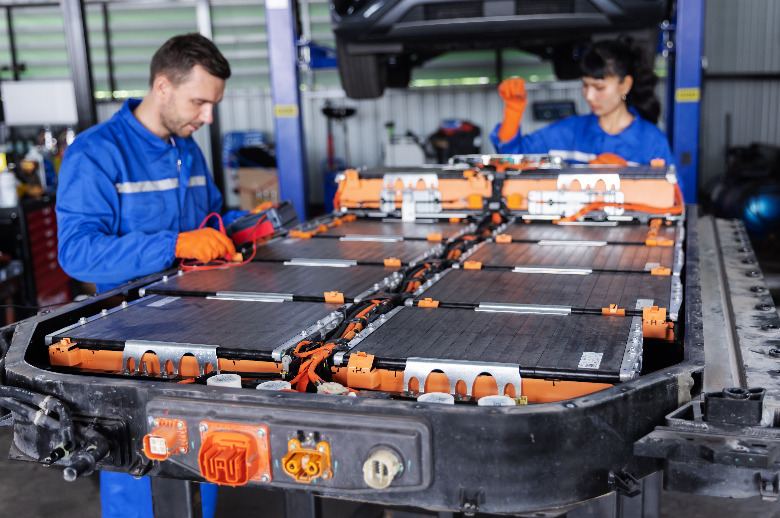 Fabricantes de baterias para camiones
Transporte Profesional
El acuerdo francoalemán sobre el sector del automóvil sólo garantizará el 13% de la producción prevista de celdas de batería en Europa para 2030, según revela un nuevo análisis de T&E. La debilidad de la normativa «Made in Europe», unida a la rebaja en la ambición de los objetivos de reducción de emisiones de CO₂, corre el riesgo de ceder el mercado de la producción de baterías a los competidores de Europa, afirma T&E.
La Ley de Aceleración Industrial (conocida como IAA) introduce requisitos de contenido local para garantizar que las subvenciones públicas y los incentivos fiscales a las empresas se destinen a la industria manufacturera propia de la UE. Es decir, la IAA busca impedir que los ingresos fiscales de las personas y empresas que tributan en Europa se fuguen al exterior, garantizando que se reinviertan en fortalecer nuestro mercado interior.
Según el análisis, unas normas «Made in Europe» demasiado laxas ponen en riesgo la fuga al extranjero de 100 GWh de capacidad en celdas y 250 GWh en cátodos, lo que equivale a 1,5 millones de baterías completas
Al mismo tiempo, el sector europeo de las baterías se enfrenta a un doble golpe debido a la propuesta del Parlamento Europeo de suavizar las normas de reducción de emisiones de CO₂. Esto reducirá la demanda de celdas en 247 GWh, lo que equivale a unos 3,7 millones de vehículos eléctricos fabricados en la UE entre 2027 y 2032, es decir, casi tres veces la capacidad anual de la mayor planta de baterías de Europa, LG Energy Solution, situada en Polonia.
Isabell Büschel, directora de T&E en España, ha afirmado que «el acuerdo francoalemán es un desastre para la industria europea de las baterías. Garantizar una cadena de valor europea completa para las baterías, desde la extracción hasta la producción, y los puestos de trabajo de alto valor que generará, debería ser una prioridad máxima para todos los líderes europeos. Sin embargo, España ha conducido una política de reindustrialización que ha dado lugar a la transformación del país en un hub europeo de la electromovilidad”.
“Por el contrario, Ursula Von der Leyen, Friedrich Merz y Emmanuel Macron han accedido a las presiones de una parte de la industria, y de las derechas. Como resultado, el debate ha girado de manera que los líderes están actualmente negociando hasta qué punto debilitar las normas que garantizarían la producción europea de baterías. El bajo nivel de exigencia en contenido local para las baterías que contempla ahora mismo la Ley de Aceleración Industrial (IAA) envía un mensaje político muy negativo para el futuro del sector en Europa".
"El impulso a la demanda que generará la IAA debe servir para respaldar a las empresas locales que hoy luchan por sobrevivir al «valle de la muerte» afirma la representante de la organización en España" Isabel Büschel, T&E España
Dado que muchas fábricas de baterías apenas están empezando a aumentar su producción, se prevé que la mayor parte de la producción de la Unión Europea para 2030 provenga de plantas que aún no han entrado en funcionamiento. El futuro de fábricas como Lyten (antes Northvolt) en Suecia, PowerCo Salzgitter en Alemania o Verkor Dunkerque en Francia podría verse amenazado por este acuerdo.
El acuerdo francoalemán establece unos requisitos menos estrictos que los que ya impone el mercado: exige que las baterías fabricadas en la Unión Europea representen el 10% de los vehículos elegibles en 2028-2029, el 20 % en 2030-2031 y el 70 % a partir de 2032.
Sin embargo, más del 50% de las baterías de los vehículos eléctricos vendidos en la Unión Europea ya se fabrican en Europa. En 2030, el acuerdo francoalemán garantizaría una producción de baterías equivalente a unos 0,9 millones de vehículos eléctricos, frente a los 4,6 millones que se alcanzarían con un acuerdo «Made in EU» en el marco de la Ley de Aceleración Industrial (IAA).
La inclusión de socios de acuerdos de libre comercio desplaza la demanda al extranjero: un ámbito de aplicación amplio de estos acuerdos permite que los países con bajos costes absorban la demanda antes que Europa. Alrededor de 100 GWh de la demanda de celdas, lo que equivale a unos 1,5 millones de coches eléctricos, y 250 GWh de demanda de material activo catódico corren el riesgo de sufrir una fuga a otros territorios en 2030.
La IAA puede desarrollar el segmento intermedio de la Unión Europea: las células son importantes, pero también lo son sus componentes. Los productores de material activo catódico necesitan contratos importantes y estables con los fabricantes de células y de automóviles antes de poder aumentar su producción.
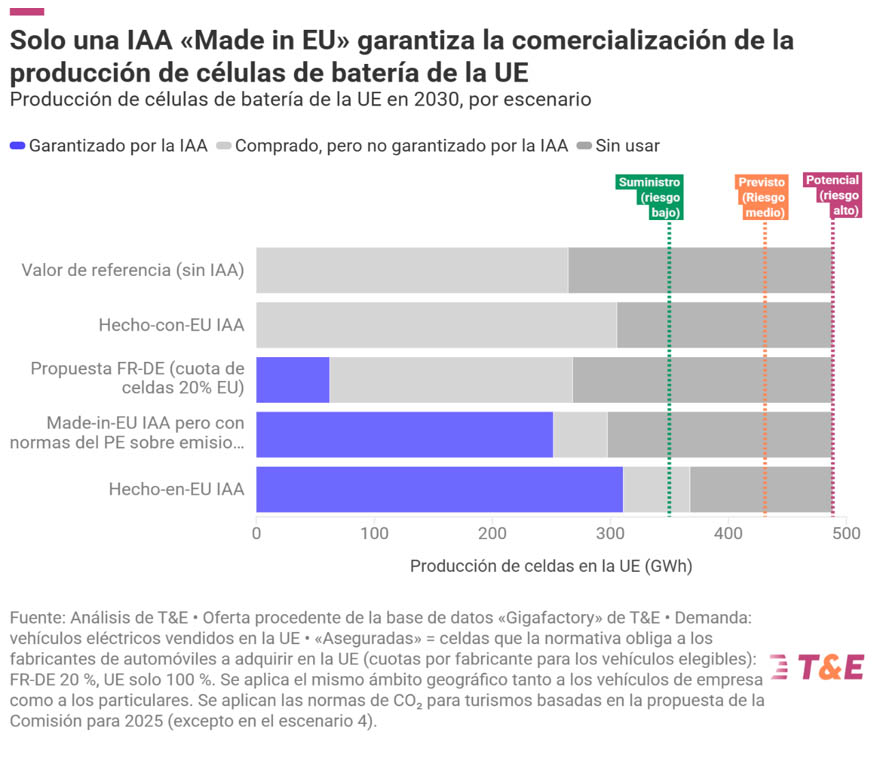
Bajo un estricto ámbito de aplicación de «Made in EU», los requisitos de material activo catódico son alcanzables para 2030, aunque solo con un suministro limitado procedente de socios de confianza.
A partir de 2032, la producción de la Unión Europea por sí sola podría cubrir la demanda: la IAA generaría 323 GWh de demanda adicional, lo que elevaría el total de CAM fabricados en la UE a 407 GWh y garantizaría el 94% del suministro previsto en la Unión Europea
"El sector de las baterías de la Unión Europea no debe seguir el mismo camino que el de los paneles solares", ha afirmado T&E, que insta a la Unión Europea a rechazar la propuesta de acuerdo francoalemán sobre baterías y a ceñirse a los plazos y requisitos establecidos en la propuesta de la Comisión Europea.
Además, pide la introducción de un ámbito de aplicación estricto «Made in EU» o, como máximo, una lista reducida de socios de confianza de la UE-27, más el Espacio Económico Europeo (EEE) y el Reino Unido, y que no se produzca un mayor debilitamiento de las normas sobre emisiones de CO₂ de los automóviles.

Desde 1996, intento explicar el mundo del transporte a profesionales, haciendo un poco más fácil lo de informar a expertos y no tan expertos. Es más interesante de lo que parece, pero menos fácil, también.
https://www.transporteprofesional.es/raquel-ariasAsegúrese de introducir toda la información requerida, indicada por un asterisco (*). No se permite código HTML.
29 May 2024 69881 LEGISLACIÓN Raquel Arias
08 Abr 2024 61159 SCANIA Saúl Camero
02 Abr 2024 60934 ASOCIACIONES Saúl Camero

07 Abr 2022 42018 LEGISLACIÓN Raquel Arias
10 Ene 2024 37966 PRUEBAS DE CAMIONES Redacción Transporte Profesional
10 Abr 2024 37512 ASEMTRAEX-Extremadura Jose M. Cebrian
01 Abr 2024 37041 Entrevista Raquel Arias
08 Abr 2024 36899 ASOCIACIONES Raquel Arias
19 Mar 2024 36560 LEGISLACIÓN Raquel Arias
04 Abr 2024 34503 UNION EUROPEA Raquel Arias