La encuesta, realizada entre más de 1.000 operadores de transporte de 36 países, revela un cambio de prioridades en el sector. Si en 2025 la principal barrera era la insuficiente red de recarga y repostaje, en 2026 el coste se ha situado al frente de las preocupaciones de las empresas de transporte por carretera.
Las soluciones de descarbonización se perciben como demasiado caras por el 64% de los transportistas de Europa Occidental, el 62% de Europa Oriental y el 40% de Australia. A ello se suma que alrededor del 70% de los operadores en Europa Occidental y Oriental, y el 67% en Australia, consideran que sus clientes no aceptarán pagar más por un transporte más limpio.
El cambio es más evidente en el caso de los combustibles alternativos. En Europa Occidental, el 66% de las empresas señala el precio de los vehículos como principal obstáculo, frente al 49% de 2025. En Europa Oriental, el porcentaje se ha disparado del 52% al 78%.
La brecha económica es determinante: un camión eléctrico cuesta entre dos y tres veces más que su equivalente diésel, un diferencial difícil de absorber para un sector caracterizado por márgenes reducidos
Acciones sí, compromisos formales, no
La mayoría de los operadores ya está adoptando medidas para reducir emisiones. El 90% de los transportistas de Europa Occidental aplica al menos una iniciativa, frente al 87% en Europa Oriental y el 55% en Australia.
Las medidas más extendidas son aquellas con retorno económico directo:
- - Optimización de rutas: 53% en Europa Occidental y 62% en Europa Oriental
- Formación en conducción eficiente: 42% en ambas regiones europeas
- Uso de combustibles alternativos: 41% en Europa Occidental, 14% en Europa Oriental y 7% en Australia
Sin embargo, la planificación estratégica sigue rezagada. Solo el 41% de los operadores de Europa Occidental ha fijado objetivos de reducción de emisiones, porcentaje que cae al 31% en Europa Oriental y al 11% en Australia.
Además, solo el 43%, el 23% y el 6%, respectivamente, calculan sus emisiones de CO₂.
Incentivos económicos frente a normativa
Para los transportistas, los mecanismos de mercado pesan más que la regulación. En Europa Occidental, el 37% considera que una prima de precio por parte de los clientes impulsaría de forma muy significativa la reducción de emisiones, por delante de los incentivos fiscales (32%) y las subvenciones (31%). Solo el 22% menciona la legislación como motor principal.
“La regulación puede marcar la dirección, pero no puede lograr la transición por sí sola”, afirma Habib Turki, secretario general de IRU. “Necesitamos soluciones que funcionen en el mundo real: vehículos asequibles, energía e infraestructuras accesibles e incentivos financieros que reflejen la realidad de gestionar una empresa de transporte”.
HVO y camiones eléctricos: ritmos distintos
El diésel renovable (HVO), compatible con los motores actuales, lidera la adopción de combustibles alternativos en todas las regiones analizadas. En Europa Occidental, su uso podría pasar del 29% actual al 54% en los próximos cinco años.
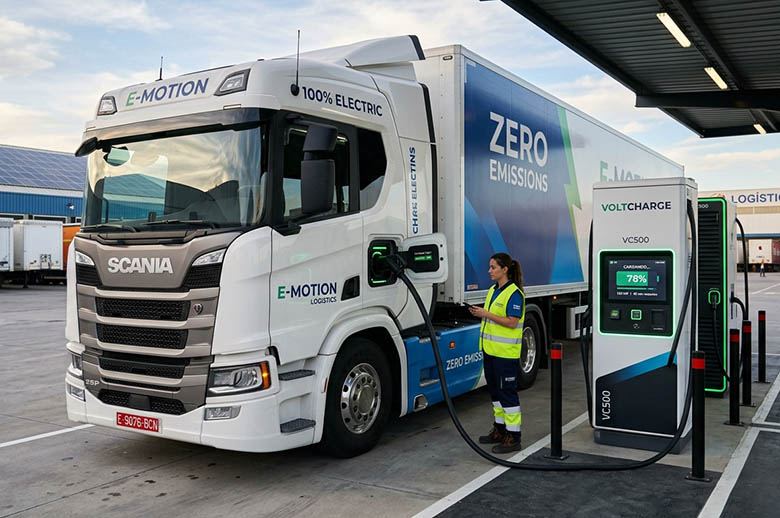
La inversión en camiones eléctricos de batería está prevista por el 29% de los operadores de Europa Occidental, el 17% de Europa Oriental y el 10% de Australia. Pero la implantación depende en gran medida del tamaño empresarial: el 87% de las compañías europeas con una facturación superior a 100 millones de euros planea invertir, frente al 26% de las pymes.
“La descarbonización avanzará más rápido cuando tenga sentido comercial para operadores de todos los tamaños”, Habib Turki, secretario general de IRU
Política pública: medidas de empuje y atracción
El informe también analiza las políticas de Brasil, China, la Unión Europea, India y Estados Unidos, y constata una creciente divergencia regulatoria. China, por ejemplo, ha combinado estándares más exigentes con fuertes incentivos, hasta el punto de que los vehículos de nuevas energías representaron cerca del 29% de las ventas de camiones pesados en 2025.
En la UE, el marco normativo es el más completo, pero su complejidad dificulta su comprensión: apenas uno de cada ocho operadores afirma conocer bien una política europea concreta.
Las políticas se dividen en dos enfoques:
- Medidas de empuje (push): encarecen el diésel. El ETS2, el nuevo sistema europeo de comercio de emisiones, fijará un precio de alrededor de 60 euros por tonelada de CO₂ para los combustibles de carretera desde 2028, lo que podría elevar un 5,5% el coste total de propiedad de un camión de largo recorrido en Francia.
- Medidas de atracción (pull): abaratan los vehículos de cero emisiones. Los incentivos a la compra existen en muchos países europeos, pero suelen estar limitados, son complejos de solicitar y tienen vigencias cortas, lo que dificulta los planes plurianuales de renovación de flotas.
En Alemania, el aumento de peajes ha encarecido un 83% los costes de un tractocamión Euro 6, equivalente a cerca del 10% de su coste total de propiedad. Esta medida acerca al diésel a la paridad de costes con el camión eléctrico, exento de peaje hasta 2031.
Energía y red eléctrica siguen siendo un reto
Aunque la oferta energética y la capacidad de la red han pasado al segundo puesto en la encuesta, siguen siendo obstáculos relevantes. Según estimaciones de IRU, electrificar por completo la flota europea de camiones exigiría una cantidad de electricidad equivalente a una quinta parte de la generación combinada de Alemania y Polonia.
En la actualidad, Europa cuenta con solo 1.225 estaciones públicas de recarga aptas para camiones, frente a una necesidad estimada de 50.000 puntos de recarga de alta potencia. La mayor parte de la recarga se realizará en las bases de las empresas, donde garantizar capacidad eléctrica suele requerir entre uno y dos años.